
三峽成交量掉68%,樹林只掉35%|31萬筆實價登錄看土樹三鶯

先講清楚:本文第一、二節談的是「成交筆數」,不是房價。房價的部分從第三節開始,兩者結論不同,不要混在一起看。
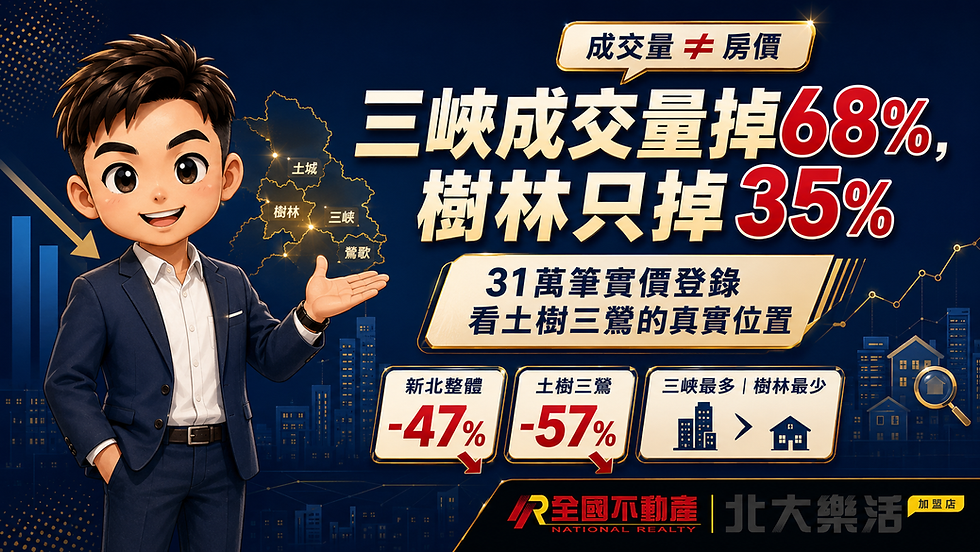
113年到114年,三峽區住宅成交筆數由684筆降到222筆,約少68%;樹林區則由455筆降到298筆,約少35%。但成交量掉得多,不代表房價一定跌得多。真正有意思的是:三峽區整體平均單價看起來下跌5.1%,把市場拆成北大特區與三峽市區後,兩個主要商圈的平均成交單價反而都微幅上升。
所以這篇真正想回答的問題是:到底是每一種房子都在跌,還是成交的房子變了?
本文以內政部不動產成交案件開放資料季檔、實價查詢服務網與旬檔為基礎,原始資料涵蓋110年第1季至115年第2季新北市29個行政區、31萬餘筆。跨年度比較統一使用每年1~5月同一期間;資料查核日為2026年8月28日。
30秒看懂
113→114年,新北市住宅成交筆數約減47%;土樹三鶯合計約減57%。
113年住宅成交200筆以上的17個行政區中,三峽成交量縮幅最大(約−68%),樹林最小(約−35%);這不是房價抗跌排名。
三峽區整體平均單價113→114年約−5.1%,但北大特區約+0.7%、三峽市區約+0.9%;主要原因是高單價北大特區成交占比下降。
六個商圈113→115年平均成交單價明顯分化:北大特區約−2.0%、土城−7.1%、鶯歌舊區−10.4%,樹林市區+6.6%、三峽市區+3.4%。
土城、鳳鳴、鶯歌舊區的預售平均單價上升,但同期中古平均單價下修;北大特區115年1~5月預售65.21萬/坪、中古47.08萬/坪,存在明顯價格帶差異。

一、成交量:土樹三鶯比新北市整體縮得更快
以主要用途住家用、房地類交易觀察,113年到114年,新北市住宅成交筆數由19,105筆降至10,086筆,約減47%;土城、樹林、三峽、鶯歌合計則由2,839筆降至1,234筆,約減57%。
區域 | 113年成交筆數 | 114年成交筆數 | 成交量變化 |
|---|---|---|---|
新北市整體 | 19,105筆 | 10,086筆 | −47% |
土樹三鶯 | 2,839筆 | 1,234筆 | −57% |
這組數字只能證明交易量收縮,不能直接推出房價漲跌。
二、代表行政區:三峽縮得最多,樹林縮得最少
若只看113年住宅成交200筆以上的17個行政區,三峽的成交量縮幅最大,樹林最小。正文不把17區全部塞進來,只保留新北整體與土樹三鶯四區,讓讀者先看懂差異。
區域 | 113年 | 114年 | 成交量變化 |
|---|---|---|---|
三峽區 | 684筆 | 222筆 | −68% |
土城區 | 1,288筆 | 510筆 | −60% |
鶯歌區 | 412筆 | 204筆 | −50% |
樹林區 | 455筆 | 298筆 | −35% |
三峽與樹林只隔一條河,而且北大特區橫跨兩個行政區。成交量縮幅差很大,下一步就要問:這是價格真的不同,還是成交產品結構不同?
三、三峽均價少5.1%:是房子跌了,還是成交的房子變了?
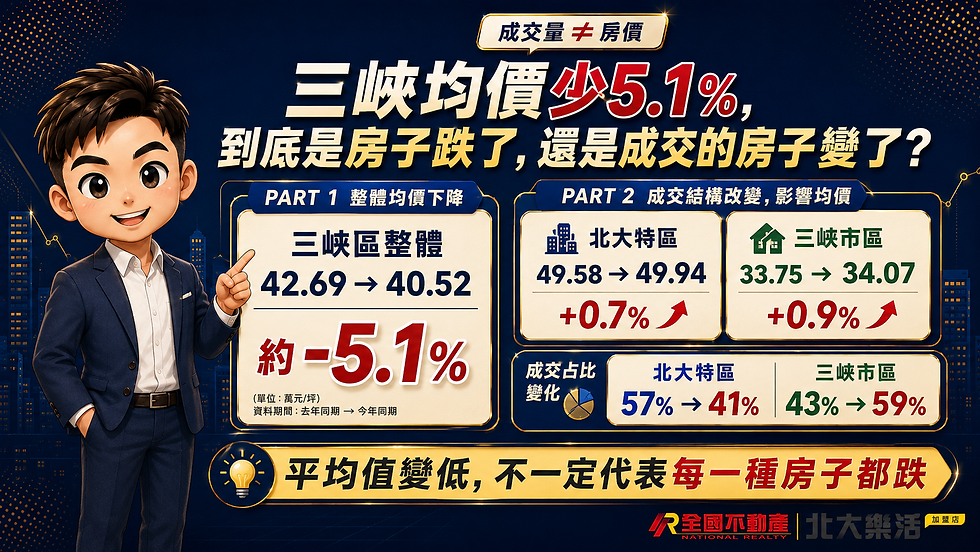
三峽區整體平均成交單價由113年的42.69萬/坪降至114年的40.52萬/坪,約−5.1%。如果只看到行政區平均值,很容易得到「三峽房價跌5%」的印象。
商圈 | 113年平均單價 | 114年平均單價 | 平均單價變化 | 成交占比 |
|---|---|---|---|---|
北大特區 | 49.58萬/坪 | 49.94萬/坪 | +0.7% | 57% → 41% |
三峽市區 | 33.75萬/坪 | 34.07萬/坪 | +0.9% | 43% → 59% |
三峽區整體 | 42.69萬/坪 | 40.52萬/坪 | −5.1% | — |
到底是每一種房子都在跌,還是成交的房子變了?
北大特區是較高單價商圈,但成交占比由57%降到41%;三峽市區由43%提高到59%。當較高單價區成交變少,行政區整體平均值就會被往下拉。因此這次三峽整體均價下滑,主要反映成交結構改變,不能直接解讀成北大與三峽市區的住宅都跌了5%。

四、六個商圈這三年:價格不是一起漲,也不是一起跌
商圈 | 113年 | 114年 | 115年 | 113→115 |
|---|---|---|---|---|
土城區 | 53.49 | 51.69 | 49.70 | −7.1% |
北大特區 | 48.02 | 48.73 | 47.08 | −2.0% |
鳳鳴重劃區 | 39.29 | 39.73 | 36.79 | −6.4% |
樹林市區 | 36.34 | 36.09 | 38.73 | +6.6% |
三峽市區 | 33.75 | 34.07 | 34.90 | +3.4% |
鶯歌舊區 | 32.46 | 31.69 | 29.07 | −10.4% |
單位:萬元/坪。北大特區113→115平均成交單價約−2.0%,變動幅度小於土城與鶯歌舊區;樹林市區、三峽市區的已成交案件平均單價則上升。至於原因是否與買方預算轉移、坪數或總價帶改變有關,目前資料不足以直接判定。

五、預售在漲、中古在跌,但不同商圈要用不同口徑看
商圈 | 預售113年 | 預售114年 | 預售115年 | 預售兩年變化 | 中古同期 |
|---|---|---|---|---|---|
土城區 | 62.12 | 68.03 | 69.71 | +12% | −7.1% |
鳳鳴重劃區 | 42.42 | 51.18 | 50.20 | +18% | −6.4% |
鶯歌舊區 | 38.43 | 45.15 | 46.41 | +21% | −10.4% |
北大特區 | 樣本不足 | 樣本不足 | 65.21 | — | −2.0% |
北大113、114年為什麼樣本不足?
不是北大沒有預售案,而是本文固定使用每年1~5月做跨年比較,剛好錯開主要預售案的銷售時點。將捷朗學113年10月才開賣,首波31筆落在113年10~12月;114年全年成交6筆,其中1~5月只有2筆。北大特區1~5月預售可用樣本為113年12筆、114年2筆,均未達本文設定的30筆門檻,所以不列年度平均。
本期新增預售實價:先看已確認的將捷朗學
商圈 | 建案 | 本批已確認新增 | 成交單價 |
|---|---|---|---|
北大特區 | 將捷朗學 | 2筆 | 68.50、70.36萬/坪 |
三峽市區、鳳鳴與土城的本批逐案建案名單,這次研究底稿沒有完整列出,因此本文不補寫未確認案名;這些區域仍以上方同期間、樣本數達30筆的平均值呈現。後續若補齊本批逐案原始資料,可再更新成建案層級。
北大特區115年1~5月預售平均65.21萬/坪、中古47.08萬/坪,價差約38%。這表示目前兩種產品存在明顯價格帶差異,但不能說「價差正在拉開」,因為113、114年同期間的北大預售樣本不足,缺少可比基準。
六、為什麼今天查的實價,下個月可能會變?
內政部實價登錄從交易、申報到公開揭露存在時間差。115年8月21日官方說明,該批提供的是8月1日至10日登記的買賣案件,以及7月1日至10日交易的預售屋案件;因此公布批次與實際交易日期本來就不是同一天。
公布日 | 四區筆數 | 最近一個月 | 較早交易補揭露 |
|---|---|---|---|
115/07/01 | 87筆 | 3.4% | 6.9% |
115/07/21 | 204筆 | 4.4% | 54.4% |
115/08/11 | 206筆 | 2.4% | 43.2% |
115/08/21 | 102筆 | 16.7% | 42.2% |
近期4批資料中,有3批的較早交易占比超過四成;7月1日批次則只有6.9%,可見不同批次差異很大。所以不能寫成「每批都有四成以上舊案」。
原始分析估算110~114年季檔對本地成交的涵蓋率約94%~99%,115年目前約66%。這是本文資料整理的完整度估算,不代表所有案件都有固定揭露天數。比較穩妥的說法是:越接近查核日的月份,資料通常越不完整,因此本文全市行政區比較停在114年,115年商圈比較只採目前較完整的1~5月。

七、北大特區不是只有一個平均價:不同坪數就是不同子市場
115年1~5月北大中古平均成交單價約47.08萬/坪,但拿這個數字直接乘上每一間房子的坪數,很容易失真。以下只挑幾個能代表不同坪數產品的社區。
社區 | 成交筆數 | 平均單價 | 平均建坪 | 代表產品 |
|---|---|---|---|---|
耕讀園 | 6筆 | 60.61萬/坪 | 11.4坪 | 小宅 |
哈佛學園 | 5筆 | 55.16萬/坪 | 11.8坪 | 小宅 |
萬寶隆 | 7筆 | 49.41萬/坪 | 36.0坪 | 中坪數 |
紫京城 | 5筆 | 49.73萬/坪 | 46.6坪 | 中大坪數 |
遠雄耶魯 | 10筆 | 46.76萬/坪 | 43.2坪 | 換屋/大三房 |
皇翔玉鼎 | 6筆 | 47.63萬/坪 | 60.3坪 | 大坪數 |
小宅社區平均單價明顯較高,大坪數社區則集中在較低單價帶。這不是誰比較好,而是總價門檻、坪數與買方族群不同。對屋主而言,真正重要的是找對比較基準,而不是只問「北大現在平均一坪多少」。
八、給屋主的三個實務提醒
樹林屋主:113→114年住宅成交量縮幅約35%,在本文篩選的17個主要行政區中最小。這代表交易量收縮相對較慢,不等於房價就是全新北最抗跌。
三峽屋主:成交量縮幅最大,但北大特區與三峽市區的已成交平均單價沒有同步大跌。出售時更需要看產品條件、競品、詢問、帶看與實際出價,而不是只看行政區平均值。
所有屋主:行政區均價可以看大方向,但不能直接拿來估自己家。先找同社區、相近坪數、樓層、車位與產品條件,再談價格。

九、連店長觀點
平均值看起來很簡單,但房地產市場沒有那麼簡單。
三峽區整體平均單價看起來少了5.1%,如果只看到這裡,很容易得到「三峽房價跌5%」的結論;但把北大特區與三峽市區拆開後,兩個商圈113→114年的平均成交單價其實都微幅上升。真正改變的,是高單價北大特區的成交占比變少。
同樣的道理也適用在社區估價。北大平均47.08萬/坪,不代表11坪小宅、36坪產品與60坪大坪數住宅都值47.08萬/坪。房仲真正該做的,不只是把實價登錄查出來,而是判斷哪些資料可以比較、哪些不能混在一起平均。
如果你想知道自己的社區現在應該用哪些成交做比較,可以提供社區、坪數、樓層與車位條件,我可以一起幫你找出比較合理的實價比較基準。實價登錄・行情諮詢:0972-722-065。
常見問題 FAQ
Q:三峽房價真的跌5%嗎?
三峽區整體113→114年平均成交單價約−5.1%,但北大特區約+0.7%、三峽市區約+0.9%。這次行政區平均下降主要受到成交結構改變影響,不能解讀成兩個主要商圈的住宅都跌5%。
Q:為什麼兩個商圈都漲,三峽區平均卻會跌?
因為平均單價較高的北大特區成交占比由57%降至41%,三峽市區則由43%提高到59%。成交組成變了,整體平均值就會跟著改變。
Q:三峽成交量少68%,是不是代表房價一定會大跌?
不能直接這樣推論。成交量反映交易動能,價格還受產品、總價、供給與買方需求影響。本文資料就顯示成交量大幅減少,但不同商圈平均成交單價走勢並不一致。
Q:北大預售比中古高38%,中古是不是一定有補漲空間?
不能。115年1~5月北大預售平均65.21萬/坪、中古47.08萬/坪,但預售與中古在屋齡、付款方式、交屋時間、建商品牌與產品定位上不同;而且113、114年同期間北大預售樣本不足,不能證明價差持續擴大。
Q:為什麼今天查到的實價,下個月數字可能不同?
因為交易、申報與公開揭露有時間差,較早交易也可能在後續批次才出現。越接近查核日的月份,資料通常越不完整,因此跨年度比較最好使用相同且較完整的期間。
資料來源與計算口徑
資料來源:內政部不動產成交案件開放資料季檔、內政部不動產交易實價查詢服務網、實價登錄旬檔。
分析範圍:110年第1季至115年第2季新北市29個行政區,原始資料31萬餘筆。
跨年度比較:一律採每年1~5月同一期間;全新北行政區成交量比較停在114年,避免115年尚未完整揭露造成低估。
中古單價:採扣除車位後建坪單價=(總價-車位總價)÷(總坪-車位坪);全市對照僅採無車位或車位價已揭露交易。
排除項目:純土地、車位單獨交易、特殊關係人交易,以及主要用途非住家用標的。
市場平均值原則上樣本數至少30筆;北大代表社區表另採115年1~5月至少成交4筆作為觀察門檻。
本文為房地產市場數據整理與個人觀察,不構成價格保證、投資建議或成交承諾。個別房屋仍須依社區、坪數、樓層、棟別、座向、景觀、屋況、裝潢與車位條件個別判斷。
資料查核日:2026年8月28日|全國不動產 北大樂活加盟店|連臣均(連店長)


留言